
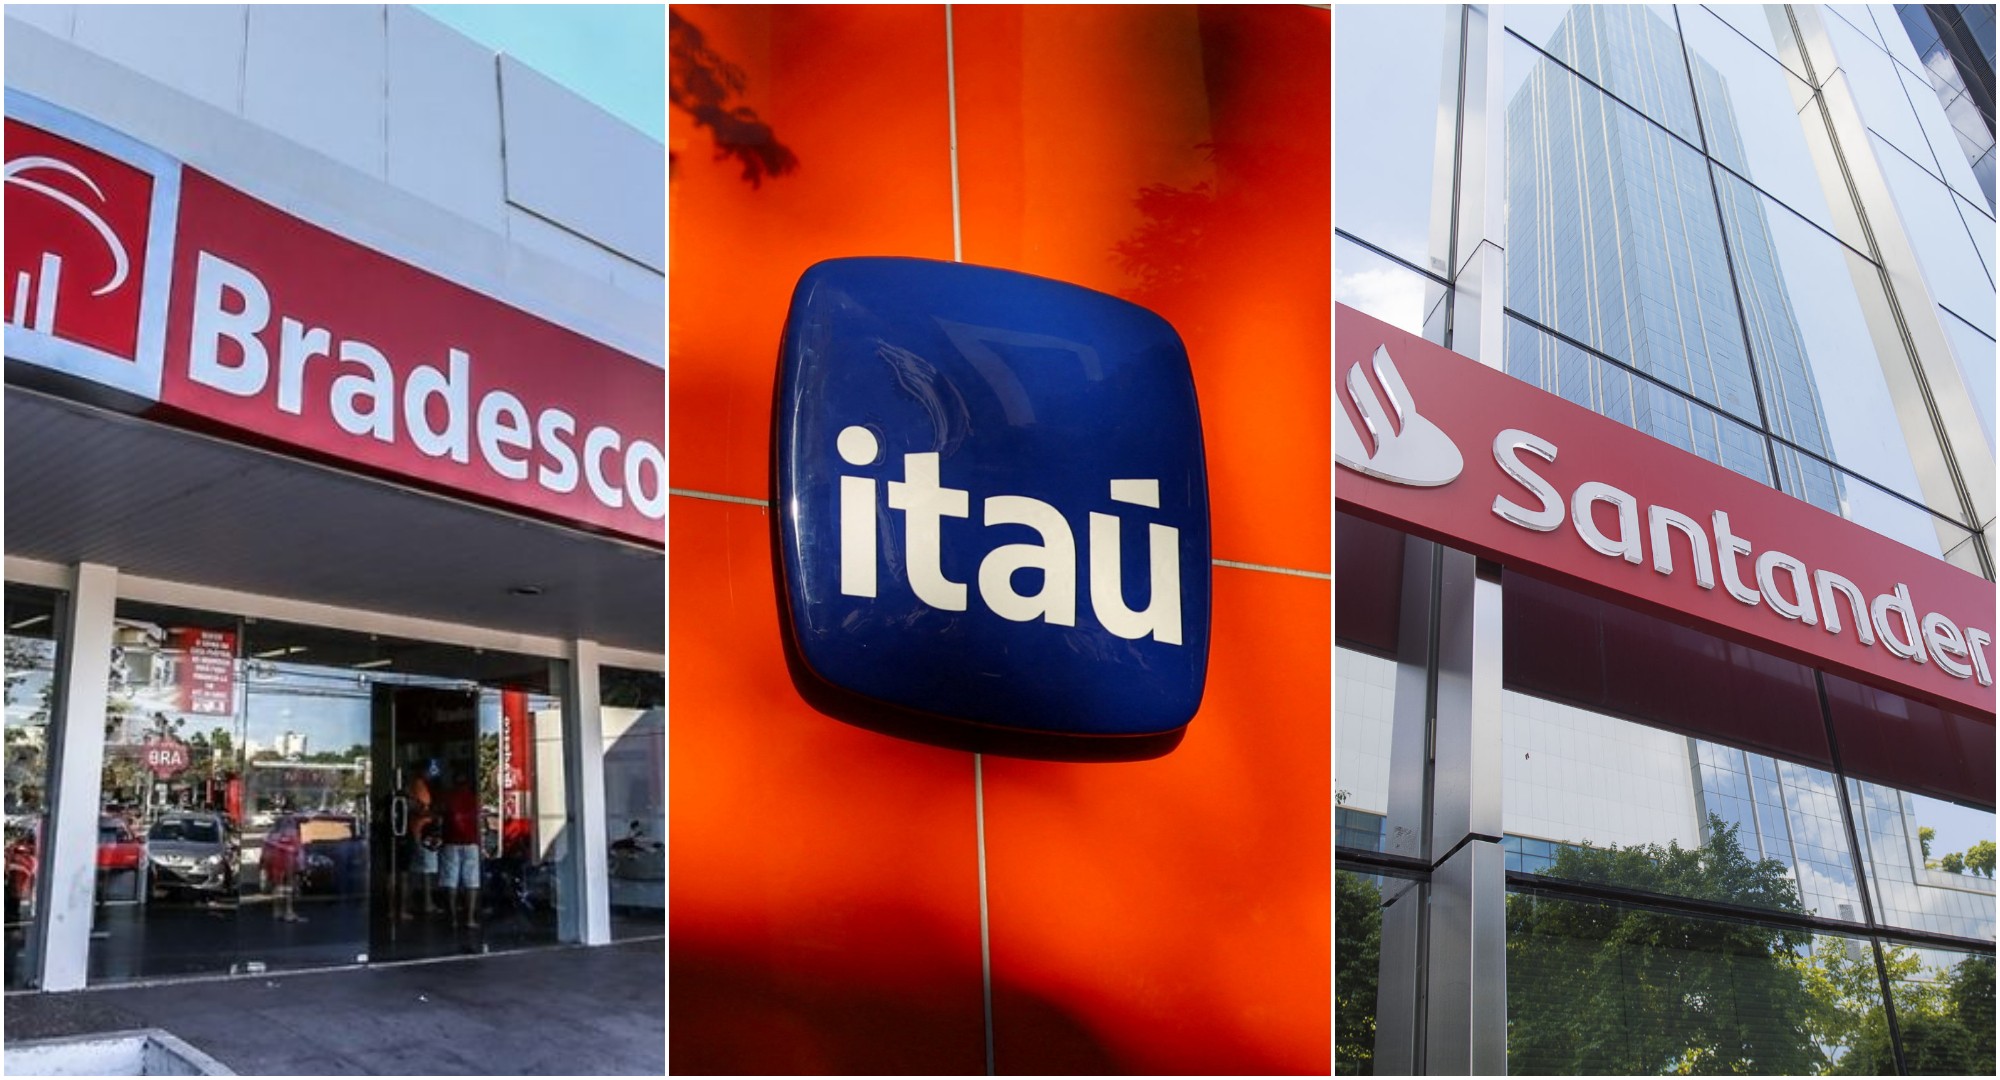
O cenário de financiamento imobiliário no Brasil está passando por uma reviravolta, com os grandes bancos privados, como Bradesco, Itaú e Santander, elevando suas taxas em um momento em que muitos esperavam estabilidade ou até redução. A decisão dessas instituições impacta diretamente o bolso dos futuros compradores de imóveis, especialmente considerando que elas são responsáveis por mais da metade dos financiamentos realizados entre janeiro e setembro deste ano.
Os três bancos justificam o aumento das taxas com a alta dos juros futuros, que dispararam após as eleições. Para se ter uma ideia, o rendimento dos títulos brasileiros de cinco anos subiu de 12,87% para 15,39%, uma elevação significativa que reflete as incertezas econômicas e as expectativas do mercado em relação à inflação e ao desempenho fiscal do país.
A Caixa Econômica Federal, que detém a maior fatia do mercado de financiamentos, ainda não se manifestou sobre possíveis reajustes, alegando um período de silêncio pré-balanço. Essa incerteza pode deixar muitos compradores em uma posição delicada, pois a Caixa tradicionalmente oferece condições mais acessíveis.
As novas taxas divulgadas pelos bancos são alarmantes. O Bradesco, por exemplo, ajustou sua taxa principal de 11,99% + TR para 15% + TR ao ano. O Itaú, por sua vez, elevou sua taxa mínima para 12,95% ao ano, enquanto o Santander ajustou suas ofertas para um patamar a partir de 12,49% + TR. Esses aumentos, conforme especialistas, podem encarecer significativamente as parcelas e reduzir o poder de compra das famílias.
A advogada Daniele Akamine, especialista em mercado imobiliário, destaca que os reajustes surpreendem, especialmente em um momento em que a Selic está em queda. No entanto, ressalta que os bancos se protegem contra os riscos de longo prazo utilizando as expectativas dos juros futuros. A magnitude do aumento, que pode ultrapassar 3% ao ano para muitos clientes, é uma preocupação real para quem planeja adquirir um imóvel.
Frente a essa nova realidade, Akamine recomenda que os consumidores comparem cuidadosamente as condições de financiamento entre os bancos. Um ponto crucial é o Custo Efetivo Total (CET), que vai além da taxa de juros e inclui todos os encargos da operação. Além disso, ela sugere que os compradores considerem as opções de correção do contrato e o sistema de amortização, pois essas variáveis podem impactar significativamente o custo total do financiamento ao longo do tempo.
Crédito da imagem: Bradesco, Itaú e Santander